Que vous soyez un Français de retour après des années au Québec ou en Colombie-Britannique, un retraité qui souhaite toucher sa pension en France ou un Canadien qui s’installe en France, le passage du Canada à la France devient vite complexe s’il n’est pas anticipé : REER, CELI, impôt de départ, change et nouvelles obligations déclaratives.
Un retour en France ne se limite pas à un déménagement : il implique un changement de résidence fiscale, l’application de la convention fiscale France–Canada, de nouvelles obligations déclaratives et parfois une fiscalité très différente sur vos placements.
Forts de près de 30 ans d’expérience cumulée au Canada, nous avons personnellement vécu l’expatriation dans les deux sens et géré nos propres comptes d’investissement et actifs immobiliers dans les deux pays. Depuis plus de deux ans, nous accompagnons des expatriés canadiens, français et franco-canadiens souhaitant s’installer en France afin de clarifier leur fiscalité transfrontalière, analyser leur patrimoine et éviter toute double imposition. Un retour en France mal préparé peut entraîner double imposition, pénalités déclaratives et fiscalité inutilement élevée.
Ce guide s’adresse à ceux qui arrivent ou reviennent en France. Pour un exemple chiffré, découvrez le cas de Nicolas, rentré de Montréal avec 2 M$ CA, sur notre page gestion de patrimoine France-Canada. Vous quittez plutôt la France pour le Canada ? Consultez nos conseils avant le départ.
Sommaire
- 1️⃣ Comment préparer son retour en France depuis le Canada ?
- 2️⃣Que devient votre patrimoine canadien une fois résident fiscal français ?
- Tableau : que deviennent vos comptes canadiens en France ?
- 3️⃣ Comment transférer ses fonds du Canada vers la France au meilleur coût ?
- 4️⃣ Comment chiffrer l’impact fiscal de votre retour ?
- 5️⃣ Avis de nos clients expatriés Canada-France
- 6️⃣ Pourquoi réaliser un bilan patrimonial transfrontalier ?
- ✏️ Planifiez votre bilan patrimonial transfrontalier
- 💬 Questions fréquentes sur le retour en France depuis le Canada
1. Comment préparer son retour en France depuis le Canada ?
Nous proposons un bilan patrimonial, spécifiquement conçu pour les Canadiens et Français qui vont devenir ou redevenir résidents fiscaux français. Ce service se concentre sur l’analyse patrimoniale, la simulation et la structuration afin de comprendre l’impact fiscal et patrimonial d’une installation en France.
Solution : Le bilan patrimonial transfrontalier
Ce bilan patrimonial vous permet de :
- Préparer sereinement votre installation en France
- Une fois installé en France, ce rapport vous permettra d’éviter des semaines de recherches et de démarches pour organiser votre situation financière entre le Canada et la France.
- Prendre les meilleures décisions
- Il est parfois difficile de savoir s’il faut liquider un REER ou un CELI avant le départ. L’intuition peut orienter la décision, mais seule une analyse chiffrée intégrant notamment les prélèvements sociaux français permet de trancher objectivement.
- Éviter les erreurs coûteuses et payer trop d’impôts
- Attendre le retour en France pour liquider ses comptes canadiens ou son immobilier peut s’avérer coûteux selon votre situation. Une planification en amont, appuyée par des simulations chiffrées, permet d’en optimiser l’impact fiscal.
Vous pouvez retrouver des exemples concrets ci-dessous.
2. Que devient votre patrimoine canadien une fois résident fiscal français ?
La gestion de patrimoine expatrié Canada France nécessite une vision globale.
Nous examinons l’ensemble de vos comptes, placements et actifs détenus au Canada et en France : REER, CELI, CELIAPP, REEE, CRI, comptes non enregistrés, biens immobiliers, revenus locatifs et autres investissements.
Un REER ou un CELI ne reçoit pas le même traitement fiscal en France qu’au Canada.
Un bien immobilier canadien conservé après expatriation n’est pas imposé de la même manière une fois devenu résident fiscal français.
En quittant le Canada, l’impôt de départ peut en outre s’appliquer aux plus-values latentes de certains placements, notamment sur les comptes non enregistrés.
Nous identifions concrètement :
- L’impact sur vos revenus et votre imposition globale
- Les prélèvements sociaux applicables en France
- Vos obligations de déclaration de comptes étrangers
- Les conséquences successorales liées à votre nouvelle résidence fiscale
À partir de cette analyse, plusieurs scénarios sont modélisés afin de comparer leurs impacts fiscaux et patrimoniaux, et de choisir la structure la plus cohérente avec votre nouvelle résidence fiscale.
Une structure mal anticipée peut entraîner double imposition, pénalités déclaratives ou taxation excessive lors de retraits ou de cessions.
Retour terrain : installation en France avec REER, CRI et CELI
Un couple Franco-Canadien disposant d’un patrimoine financier significatif au Canada a décidé de s’installer durablement en France. Ils détenaient plusieurs comptes enregistrés, dont REER, CRI et CELI, et souhaitaient anticiper l’impact fiscal et successoral de leur installation en France.
Nous avons accompagné le couple à chaque étape :
- Analyse détaillée du traitement fiscal de chaque enveloppe au regard du droit français et de la convention fiscale France–Canada.
- Modélisation de différents scénarios de retrait avant et après installation, afin d’identifier la stratégie la plus avantageuse.
- Étude des conséquences successorales et adaptation de la structure patrimoniale à leur nouvelle résidence fiscale.
Ce bilan a permis au couple de :
- Clarifier le traitement fiscal de leurs comptes canadiens avant le changement de résidence
- Éviter une double imposition entre le Canada et la France
- Sans planification, retirer un REER ou conserver un CELI en revenant du Canada en France peut entraîner une double imposition coûteuse, que l’on peut éviter grâce à une simulation fiscale préalable.
- Structurer leurs actifs pour limiter la charge fiscale future
- Clôturer le CELI avant de quitter le Canada, ou vendre certains placements au bon moment, peut éviter que des gains accumulés en franchise d’impôt au Canada soient ensuite imposés en France.
- Anticiper les impacts successoraux liés à leur installation en France
- Le Canada n’a pas de droits de succession, mais impose les plus-values latentes au décès. Une fois résident en France, ce sont en principe les droits de succession français, au barème progressif, qui s’appliquent à votre patrimoine mondial. Nous organisons votre transmission en conséquence : assurance-vie, donations, clauses bénéficiaires.
- Épargner pour l’éducation de leurs enfants
- La France n’a pas d’équivalent direct au REEE canadien. Nous examinons le sort du REEE existant et présentons les solutions françaises adaptées : assurance-vie, donations ou compte-titres au nom de l’enfant.
- Aborder leur expatriation avec visibilité et sérénité
- En venant du Canada, on ne connaît pas forcément les termes français comme les prélèvements sociaux, l’assurance-vie, les niches fiscales ou le démembrement : l’écosystème est différent. Nous sommes là pour tout vous expliquer et vous guider pas à pas.
Tableau : que deviennent vos comptes canadiens en France ?
Le traitement fiscal de chaque compte change au moment où vous quittez le Canada, puis quand vous devenez résident fiscal français. Voici les grands principes, à vérifier au cas par cas.
| Compte ou bien | En quittant le Canada | Une fois résident fiscal français | Notre point d’attention |
|---|---|---|---|
| REER | Exclu de l’impôt de départ, peut être conservé. | Les retraits subissent une retenue canadienne et se déclarent en France ; la convention fiscale évite la double imposition. | Planifier le rythme et le calendrier des retraits. |
| CELI | Exclu de l’impôt de départ ; peut être conservé, sans nouvelle cotisation. | Son exonération n’est pas reconnue : revenus et gains en principe imposables. | Étudier sa clôture avant le départ. |
| CELIAPP | Règles spécifiques pour les non-résidents. | Aucun avantage fiscal reconnu. | Vérifier les conditions de clôture ou de transfert. |
| REEE | Peut être conservé, mais les subventions gouvernementales dépendent de la résidence. | Pas d’équivalent français ; revenus à analyser. | Prévoir une solution française pour les études des enfants. |
| Compte non enregistré | Impôt de départ possible sur les plus-values latentes, avec report de paiement sous conditions. | Revenus et plus-values imposables en France. | Estimer l’impôt de départ avant de fixer la date du départ. |
| Résidence principale au Canada | Exclue de l’impôt de départ ; vente en principe exonérée au titre de la résidence principale. | Si elle est louée : loyers imposables au Canada et à déclarer en France. | Arbitrer entre vendre avant le départ ou conserver et louer. |
3. Comment transférer ses fonds du Canada vers la France au meilleur coût ?
S’installer en France depuis le Canada soulève des questions financières concrètes : comment transférer vos fonds sans perdre des milliers d’euros ? Quels frais éviter ? Quelles obligations déclaratives respecter pour ne pas avoir de mauvaise surprise ?
Par exemple, convertir 100 000 $ CA via une banque classique coûte souvent environ 2,5 % en écart de change et en frais, contre environ 0,4 % via un service de change spécialisé : une économie d’environ 2 000 $ CA. Sur 1 000 000 $ CA, l’écart dépasse 20 000 $ CA.
Nous vous accompagnons aussi sur vos obligations déclaratives : en France, l’existence de comptes détenus à l’étranger doit être signalée dans votre déclaration de revenus, quel que soit leur montant, alors qu’au Canada le formulaire T1135 ne s’applique qu’au-delà de 100 000 $ CA de biens étrangers. Pour la vente d’autres actifs, comme des métaux précieux, nous vous orientons vers des professionnels adaptés, afin que vos avoirs soient transférés légalement et en toute sécurité.
Grâce à notre expérience de terrain et à notre indépendance totale (conseil en investissements rémunéré uniquement à l’honoraire, rétrocessions éventuelles intégralement reversées), nous vous guidons avant et après votre changement de résidence fiscale pour optimiser chaque décision et éviter des pertes irréversibles.
⚠️ Certaines décisions doivent être prises avant votre départ : liquider un REER ou un CELI, transférer un compte bancaire ou des actifs, vendre un bien immobilier… une fois installé, certaines options ne seront plus possibles et pourraient vous coûter des dizaines de milliers d’euros.
4. Comment chiffrer l’impact fiscal de votre retour ?
Pour éviter les surprises fiscales, nous regardons tous vos revenus et biens au Canada et en France afin de vous indiquer clairement vos meilleures options.
Nos simulations prennent en compte :
- Résidence fiscale et nature des revenus
- Conventions fiscales applicables (France–Canada)
- Paramètres de marché, hypothèses de rendement et taux de change
- Projets de cession ou retraits (REER, CELI, biens immobiliers)
Chaque scénario est modélisé de manière chiffrée : retrait ou maintien d’un REER, fermeture d’un CELI, vente ou location d’un bien canadien… Nous calculons l’impôt dû au Canada et en France, les retenues à la source et le revenu net réellement disponible.
Notre expérience en modélisation financière et en développement d’outils d’analyse nous permet d’appuyer ces projections sur des simulations avancées, notamment à l’aide de méthodes probabilistes de type Monte Carlo.
Cette approche permet de tester différents environnements économiques (rendements, taux de change, hypothèses fiscales) et de confronter l’intuition aux données chiffrées.
5. Avis de nos clients expatriés Canada-France
Tous ces avis peuvent être consultés sur Trustpilot ou Google.
Lire les avis de nos clients France-Canada en version texte
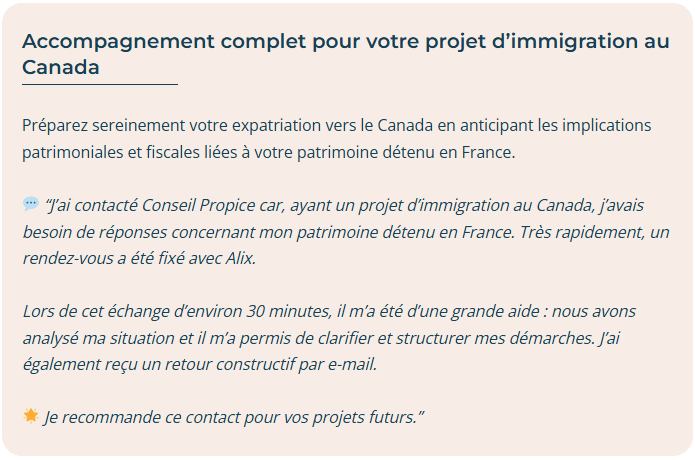
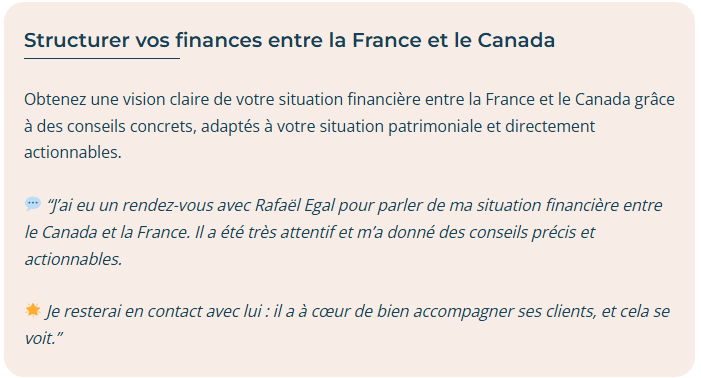
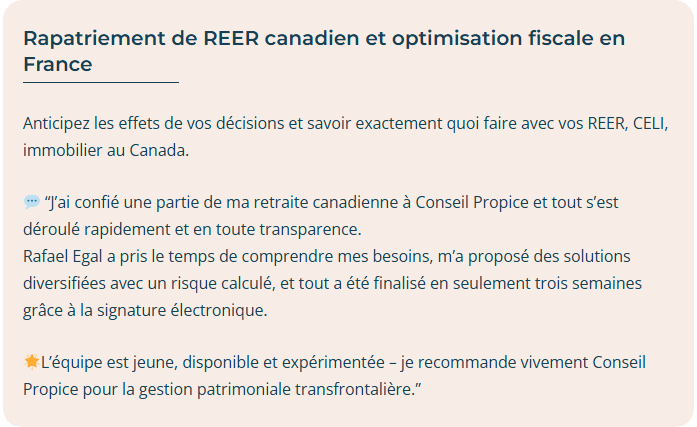
« Une équipe jeune, disponible et déjà expérimentéeJ’ai demandé à Conseil Propice, gestion de patrimoine indépendant, d’investir un fond de retraite canadien auto-géré (FERR) que j’avais pu rapatrier en France. J’ai vu que les fondateurs de cette entreprise s’étaient brillamment formés à HEC Montréal, un établissement que je connais bien, où l’on cherche développer chez les étudiants un esprit d’entreprise proprement américain sur des bases scientifiques sérieuses. J’ai pu très vite discuter avec M. Rafael Egal en video conférence, il m’a posé des questions précises sur ce que je souhaitais et m’a très vite proposé des produits diversifiés avec un facteur de risque calculé. Grâce à la signature électronique, tout était réglé en trois semaines. Lorsqu’une décision est prise, en Finances on ne traîne pas. J’ai particulièrement apprécié l’expérience internationale, la qualité de la communication, l’intelligence des dossiers et la disponibilité de Rafael. La gestion d’une partie de ma retraite est tout de même une affaire importante pour moi, et je suis très heureux d’en avoir confié la responsabilité au cabinet de gestion indépendante Conseil Propice, avec le seul regret de ne pas l’avoir connu plus tôt. »
Claude Tricot, FERR canadien rapatrié en France, avis Trustpilot du 31 décembre 2025
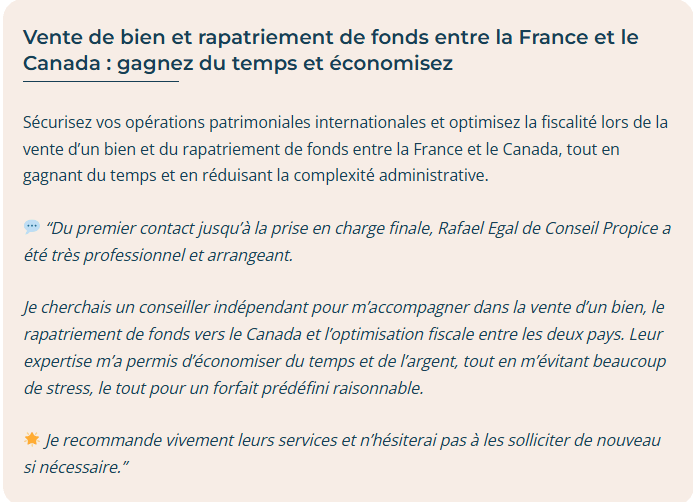
« Du premier contact jusqu’à la prise en charge finale, Rafael de Conseil Propice a été très professionnel et arrangeant. Je cherchais un conseiller indépendant pour m’accompagner dans la vente d’un bien, le rapatriement de fonds vers le Canada et l’optimisation fiscale entre les deux pays. Leur expertise m’a permis d’économiser du temps et de l’argent, tout en m’évitant beaucoup de stress, le tout pour un forfait prédéfini raisonnable. »
Karl Panchout, avis Trustpilot du 4 mars 2026
« J’ai fait appel à Alix Guerre de Conseil Propice pour rapatrier mes actifs lors de mon retour au Canada après 10 ans en France (PEE, Perco, Perin, compte titres, etc.). Alix s’est montré très réactif, compétent et pédagogue dans le cadre de cette démarche. Je ne peux que chaudement recommander ses services ! »
Katherine Boudreault, avis Trustpilot du 17 mars 2026
« Un accompagnement de confianceJ’avais beaucoup d’interrogations concernant ma situation entre le Canada et la France, et Alix Guerre a su m’aider à y voir beaucoup plus clair. Il m’a également accompagné pour faire mes premiers pas dans l’investissement avec confiance.À l’écoute, humain et doté d’une réelle expertise, Alix sait expliquer les choses simplement. C’est une personne de confiance et que je recommande les yeux fermés ! »
Livia Toigo, avis Trustpilot du 4 septembre 2026
6. Pourquoi effectuer un bilan patrimonial transfrontalier ?
Un retour en France après une expatriation au Canada, ou une installation en France pour des Canadiens, implique des enjeux fiscaux, financiers et successoraux majeurs. Notre accompagnement permet de savoir immédiatement quelles décisions auront le plus d’impact sur vos impôts et vos placements.
Nous apportons :
- Une expertise franco-canadienne concrète, issue de l’expérience personnelle et professionnelle.
- Une approche indépendante et transparente. Conseil en investissements rémunéré uniquement à l’honoraire.
- Une analyse chiffrée et personnalisée, permettant de visualiser l’impact réel de vos décisions avant votre installation en France.
Comprenez l’impact de vos choix sur vos impôts et votre patrimoine, et avec un accompagnement entièrement dédié à vos intérêts.
✏️ Planifiez votre bilan patrimonial transfrontalier
Quitter le Canada pour devenir résident fiscal français implique bien plus qu’un simple changement de pays. C’est une reconfiguration complète de votre fiscalité, de votre patrimoine et de vos obligations déclaratives.
Un bilan patrimonial transfrontalier dans le cadre de votre gestion de patrimoine expatrié Canada France permet de comprendre la fiscalité de vos placements, d’analyser l’impact de votre changement de résidence et d’anticiper les conséquences financières et successorales à long terme.
Anticiper, structurer et comprendre : c’est la clé d’une expatriation réussie entre le Canada et la France.
Le bilan patrimonial constitue une mission d’analyse et de conseil. Il ne se substitue pas aux missions relevant d’un avocat ou d’un expert-comptable pour la réalisation d’actes juridiques ou de déclarations fiscales. Nous orientons nos clients vers les professionnels compétents pour sécuriser chaque étape du processus.
Réservez un premier échange gratuit de 30 minutes : nous répondrons à toutes vos questions et vous présenterons les options adaptées à votre situation, votre tolérance au risque et vos objectifs dans le cadre de votre gestion de patrimoine expatrié Canada France.