🌍 Près de 2 millions de Français vivent aujourd’hui à l’étranger. Une réalité qui soulève de nombreuses interrogations sur la gestion d’un patrimoine international notamment pour une expatriation ou un retour d’expatriation entre la France et le Canada.
Si vous envisagez de partir vivre à l’étranger ou que vous êtes déjà expatrié hors de France et que vous vous demandez comment gérer votre patrimoine, l’accompagnement d’un conseiller en gestion de patrimoine pour expatriés peut faire toute la différence. Cet article vous guide sur les points importants, notamment entre la France et le Canada.
Pour les expatriés français, et en particulier ceux qui s’installent dans un pays étranger avec un capital supérieur à 100 000 € ou même supérieur à un million d’euros, il est important de comprendre comment :
- Optimiser ses placements en tant qu’expatrié,
- Protéger et diversifier ses investissements,
- Gérer la fiscalité entre deux pays.
🔎 À travers l’exemple de Laura, partie s’installer au Canada, nous explorons les enjeux patrimoniaux de l’expatriation et les défis liés au retour d’expatriation en France.
Elle a dû faire face à des pièges financiers fréquents chez les expatriés, tels que :
- Des placements inadaptés au cadre fiscal étranger,
- La gestion du taux de change,
- Une fiscalité complexe pouvant entraîner une double imposition,
- L’inflation et la perte de pouvoir d’achat si les placements ne sont pas bien réalisés,
- Des frais bancaires et financiers élevés.
Dans cet article, vous découvrirez les erreurs qu’elle a évitée, les solutions mises en place pour optimiser et diversifier son patrimoine — notamment à travers un compte-titres ordinaire — ainsi que les démarches à anticiper avant le départ et au retour en France.
💬 Chaque situation est unique.
👉 Contactez-nous pour un échange confidentiel et personnalisé, adapté à vos objectifs et contraintes.
Sommaire
- 1️⃣ Portrait patrimonial : Laura, expatriée au Canada
- 2️⃣ Bien placer et investir son argent pour la gestion de patrimoine et l’investissement d’un expatrié français
- 3️⃣ Pourquoi consulter un conseiller en gestion de patrimoine pour une expatriation Canada-France
- 4️⃣ Bien gérer son retour d’expatriation en France sur le plan patrimonial
- ✏️ Conclusion : Bilan de la gestion de patrimoine en expatriation
- 💬 FAQ
1. Portrait patrimonial : Laura, expatriée au Canada
Laura se prépare à partir pour une mission professionnelle au Canada, prévue pour 5 ans. Laura a l’opportunité de travailler sur un chantier de transport à Montréal.
Avec un patrimoine supérieur à 300 000 €, elle souhaite optimiser sa situation financière avant le départ.
- Âge au départ : Laura, 31 ans
- Pays d’expatriation : Canada (Montréal)
- Profession :
- Laura : Ingénieure en génie civil
- Formation :
- Laura : Diplômée à Paris
1.1. Son patrimoine financier avant l’expatriation au Canada
Avant son départ, Laura dispose d’un patrimoine financier en France comprenant :
- Un contrat d’assurance-vie classique, avec un fonds euro et des supports en unités de compte.
- Un PEA ouvert auprès de Bourse direct.
- Un héritage récent laissé sur un compte bancaire non investi.
- Des revenus stables : Laura possède un CDI.
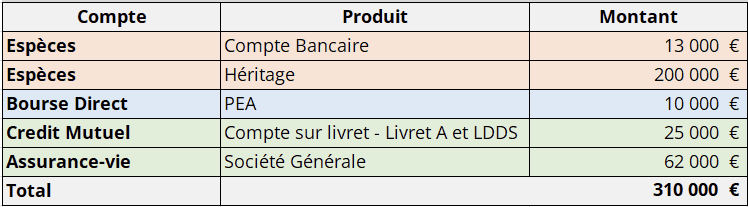
💰 Liquidités
- 13 000 € sur un compte bancaire classique pour anticiper les frais du voyage au Canada
- 200 000 € issus d’un héritage, disponibles sur un compte bancaire
📈 Investissements financiers
- 10 000 € investis sur un PEA sur Bourse Direct il y a 4 ans
- 25 000 € répartis entre Livret A et LDDS au Crédit Mutuel
- 62 000 € sur une assurance-vie chez Société Générale ouvert il y a 10 ans
💶 Revenus vs 📉 dépenses du ménage
- Revenus : 3 000 € / mois
- Dépenses : 2 000 € / mois
1.2. Son objectif : protéger son argent et bien gérer son patrimoine à l’étranger
Laura souhaite optimiser son patrimoine entre la France et le Canada afin d’éviter des frais fiscaux superflus et générer des rendements performants dans les deux pays.
Objectifs :
- Sécuriser et diversifier son patrimoine tout en simplifiant sa gestion à distance et en réduisant les coûts liés aux taux de change.
- Comprendre le fonctionnement patrimonial au Canada et les différentes options d’investissement disponibles.
- Optimiser la fiscalité et respecter les obligations légales dans les deux pays.
2. Bien placer et investir son argent pour la gestion de patrimoine et l’investissement d’un expatrié français
2.1. Les démarches et clôtures de compte à effectuer avant le départ de France
Avant son départ de France, Laura doit revoir plusieurs aspects de son patrimoine. Nous avons analysé ensemble chacun de ses comptes afin de prendre les décisions appropriées avant son expatriation :
PEA (Plan d’Épargne en Actions)
En s’installant au Canada, Laura perdra les avantages fiscaux liés à son PEA. Une fois expatrié, le PEA peut être conservé, mais les plus-values et revenus générés (dividendes et distributions fantômes) à l’intérieur du plan deviendrons – pour le Canada – imposables même si ceux-ci ne sont pas retirés du PEA. Pour investir quand on est expatrié au Canada, il faut comparer les solutions locales (CELI, CELIAPP, REER, …) avec celles françaises, afin d’éviter une fiscalité défavorable.
Cependant, dans sa situation, ne sachant pas encore si elle reviendra en France après 5 ans, nous conseillons à Laura de laisser son PEA ouvert et d’effectuer le versement maximal avant le départ pour le Canada.
Ensemble, nous avons revu ses investissements à l’intérieur de l’enveloppe afin de sélectionner les supports les plus adaptés à sa future résidence fiscale canadienne.
Enfin, le PEA est transférée chez l’un des meilleurs courtiers PEA afin d’avoir accès à une large gamme d’instrument financier et des frais de transactions très compétitifs.
Conseil Propice continuera d’échanger en continu avec Laura. Si, un jour, le retour en France n’est plus envisagé, le PEA sera clôturé pour transférer les fonds vers un compte plus adapté à la fiscalité canadienne. Dans le cas d’un retour en France, le PEA sera déjà maximisé et pourra de nouveau bénéficier des avantages fiscaux français.
Avant le départ :
- Si un retour en France est prévu : laisser le PEA ouvert pour conserver l’ancienneté et les avantages liés aux 5 ans.
- Si aucun retour n’est prévu : clôturer le PEA pour récupérer les fonds et éviter toute complication fiscale au Canada.
Cette anticipation lui permet de sécuriser son patrimoine et de garder des options pour optimiser sa fiscalité à long terme.
Plan d’Épargne en Actions (PEA)
Le Plan d’Épargne en Actions (PEA) permet d’investir en actions européennes tout en bénéficiant d’avantages fiscaux : les plus-values et dividendes sont exonérés d’impôt sur le revenu après 5 ans de détention, mais restent soumis aux prélèvements sociaux.
Le montant maximum pouvant être investi dans un PEA est de 150 000 €. Il est réservé aux résidents fiscaux français, et dès que l’on quitte la France, on ne peut plus en ouvrir un nouveau.
Attention : même sans vendre vos titres, un PEA conservé depuis l’étranger peut être imposé selon la fiscalité locale. Chaque personne ne peut détenir qu’un PEA standard et un PEA-PME simultanément.
Anticiper le départ avec son assurance-vie classique
Avant de quitter la France pour s’installer à l’étranger, nous avons analysé l’intérêt de garder l’assurance-vie de Laura.
En tant qu’expatriée, son contrat d’assurance-vie classique devra être déclaré au Canada, et toute opération de rachat impliquera des démarches administratives à la fois en France et au Canada. Cette double déclaration peut rapidement complexifier la gestion de son patrimoine. De plus, les plus-values latentes, les dividendes ainsi que les intérêts générés par le fonds en euros et les unités de compte devront également être déclarés à l’administration fiscale canadienne et seront imposés conformément au barème applicable.
Nous lui avons donc recommandé de procéder au rachat total de son contrat actuel pour transférer le capital vers un compte-titres ordinaire, solution adaptée aux expatriés souhaitant une optimisation fiscale France–Canada et une gestion patrimoniale internationale. Le compte-titres ordinaire offre plusieurs avantages : une gestion flexible depuis l’étranger, une fiscalité claire pour les non-résidents et une meilleure protection des fonds.
De plus, grâce à notre partenariat avec l’un des meilleurs courtiers proposant des compte-titres ordinaire, Laura bénéficie d’un transfert sans frais de versement et sans frais de gestion par rapport à son assurance-vie classique, optimisant ainsi le rendement de son capital tout en sécurisant son patrimoine.
Comptes sur livrets et comptes courants
Nous lui recommandons de clôturer les comptes sur livret en France afin d’éviter de générer des impôts sur les intérêts, qui seraient imposables au Canada, car ces comptes ne bénéficient pas du statut d’exonération fiscale pour les résidents canadiens.
Les fonds seront ensuite transférés vers un compte canadien approprié, comme le CELI, une fois que Laura sera considérée comme résidente fiscale au Canada. Il est conseillé de conserver une certaine liquidité sur le compte courant pour les besoins immédiats, tandis que le surplus pourra être placé dans ce compte spécifique pour optimiser la fiscalité et la gestion du capital.
En préparant ces démarches avant le départ, elle limite les frais inutiles, sécurise son patrimoine et simplifie la gestion financière depuis l’étranger.
2.2. Recommandations stratégiques financières pour l’expatriation
Après le premier rendez-vous avec Conseil Propice et avant son départ de France, il est donc conseillé à la future expatriée d’ouvrir un compte-titres ordinaire qu’elle pourra conserver au Canada et dans le cas d’un retour en France.
Parallèlement, du côté canadien, plusieurs types de comptes peuvent être avantageux pour optimiser sa situation fiscale et patrimoniale :
- CELI (Compte d’Épargne Libre d’Impôt) : croissance des investissements sans impôt sur les plus-values, les intérêts et les dividendes.
- REER (Régime Enregistré d’Épargne-Retraite) : défiscalisation à l’entrée, avec imposition différée.
- Autres comptes spécialisés : comme le CELIAPP ou des comptes d’épargne spécifiques pour l’achat immobilier ou l’éducation, selon ses projets.
2.2.1. Diversification adaptée à son profil
Une fois la résidence fiscale canadienne obtenue, Conseil Propice conseille sur les investissements à prendre. L’accent est mis sur :
- des ETFs diversifiés géographiquement et sectoriellement,
- une répartition équilibrée entre différentes classes d’actifs,
- des actifs cohérents avec son patrimoine restant en France,
- des ajustements réguliers selon l’évolution des marchés et de sa situation personnelle.
2.2.2. Le compte-titres ordinaire pour les expatriés
Pour accompagner Laura dans son projet d’expatriation au Canada, nous avons étudié avec elle la meilleure manière de sécuriser et de valoriser son patrimoine. Nous lui avons recommandé l’ouverture d’un compte-titres ordinaire.
Ce choix présente plusieurs avantages : même si elle ne reste pas définitivement au Canada, elle peut continuer à gérer son compte depuis l’étranger, profiter de solutions d’investissement diversifiées et protéger son capital sans avoir à le transférer ou à le vendre.
Nous l’avons accompagnée pas à pas dans toutes les démarches, depuis le choix du partenaire jusqu’à la mise en place des versements, pour que son patrimoine reste sécurisé et optimisé, quelle que soit sa résidence.
Le compte-titres ordinaire présente plusieurs avantages pour protéger et faire fructifier un patrimoine à l’international :
- Flexibilité transfrontalière : possibilité de conserver le compte-titres ordinaire même en changeant de résidence fiscale, évitant la vente forcée.
- Sécurité juridique et financière : Les fonds confiés au courtier sont déposés auprès d’une banque dépositaire, sur des comptes ségrégués et distincts de ceux du courtier, ce qui garantit leur protection même en cas de faillite du courtier.
- Protection du capital : en cas de faillite du courtier, les investissements sont au nom du client.
- Souplesse des supports d’investissement : choix variés de supports d’investissement, adaptés aux non-résidents.
- Coûts compétitifs : aucun frais de gestion et aucun frais de versement avec Conseil Propice.
📌 Compte-Titres Ordinaire (CTO)
Résumé des principaux avantages du compte-titres ordinaire pour les expatriés et leur gestion de patrimoine
| Avantages |
|---|
| • Simplicité d’ouverture et de fonctionnement |
| • Accès à un univers d’investissement très large : actions, obligations, ETFs, OPCVM, etc. |
| • Grande flexibilité : retraits libres et sans contraintes |
| • Compatible avec les expatriés |
| • Avec Conseil Propice, vous ne payez aucun frais d’entrée, de versement, de garde ou de gestion liés au courtier. |
Cependant, étant donné que Laura n’est pas certaine de s’installer définitivement au Canada, il est conseillé de conserver son compte-titres ordinaire, qui offre une gestion patrimoniale transfrontalière flexible et permet de maintenir le compte actif même en cas de changement de résidence fiscale, sans obligation de le vendre.
2.2.3. La gestion du taux de change
Pour une expatriée comme Laura, la gestion du taux de change représente un enjeu financier majeur. Les variations entre l’euro et le dollar canadien peuvent rapidement impacter le capital disponible, surtout lors de transferts importants entre la France et le Canada. Une mauvaise stratégie peut engendrer des frais élevés, souvent invisibles, qui réduisent le rendement réel de son patrimoine.
Hedging CAD → EUR
Comparaison d’un transfert de 100 000 CAD avec et sans couverture contre le risque de change
Le hedging protège contre la **perte de valeur** si le CAD se déprécie par rapport à l’EUR. Sans hedging, le montant en euros aurait diminué.
Le graphique illustre l’impact des fluctuations du taux de change entre le dollar canadien (CAD) et l’euro (EUR) sur un transfert de 100 000 CAD.
- En septembre 2022, le taux de change était de 1 EUR = 1,30 CAD. Si le couple avait converti ses 100 000 CAD à ce moment-là, ils auraient reçu 76 923 EUR.
- En août 2025, le CAD s’est apprécié par rapport à l’euro (1 EUR = 1,60 CAD). Sans stratégie de couverture, la même somme en CAD ne vaudrait plus que 62 500 EUR, entraînant une perte significative lors de la conversion.
- Avec un hedging forward (taux bloqué), le taux de conversion est fixé à 1,30 CAD/EUR, permettant de sécuriser le montant reçu à 76 923 EUR, indépendamment de l’évolution du marché.
Ce graphique met en évidence l’importance de la gestion du risque de change pour les expatriés. Une stratégie adaptée permet de protéger le capital et de maintenir la valeur de ses fonds lorsqu’on transfère de l’argent entre devises.
De plus, en tant que future résidente fiscale canadienne, nous avons conseillé à Laura d’ouvrir un compte CELI (Compte d’épargne libre d’impôt). Une partie de son capital y a été investie dans des investissements en dollars américains en ouvrant un compte spécial dans la devise, afin de se protéger contre une éventuelle dépréciation du dollar canadien et de maintenir une diversification entre ses devises.
Nous avons aidé Laura à mettre en place une stratégie concrète et efficace :
- Ouverture d’un compte avec frais de change réduits, lui permettant de transférer des fonds sans subir de commissions excessives.
- Suivi des transactions, afin de limiter les coûts liés aux conversions, en prenant en compte à la fois les frais fixes et la marge appliquée sur le taux bid/ask.
- Optimisation des transferts importants, pour réduire les frais au minimum, tout en maximisant le capital conservé.
- Gestion du taux de change via un compte multi devise sur l’assurance-vie Luxembourgeoise
Grâce à cette stratégie, Laura peut gérer son patrimoine transfrontalier avec plus de sérénité, conserver davantage de capital, et simplifier la gestion quotidienne de ses finances entre la France et le Canada.
Découvrez notre expertise en gestion de patrimoine lors d’une expatriation ou d’un retour en France en cliquant ici.
3. Pourquoi consulter un conseiller en gestion de patrimoine pour une expatriation Canada-France
En tant que Conseillers en Gestion de Patrimoine Indépendants (CGPI), nous sommes en mesure de :
- Évaluer précisément la situation patrimoniale et fiscale de Laura, tant en France qu’à l’international.
- Proposer une stratégie patrimoniale personnalisée, intégrant le compte-titres ordinaire, les solutions d’épargne canadiennes et des placements diversifiés adaptés à son profil.
- Accompagner leurs projets immobiliers à l’étranger et gérer les aspects fiscaux transfrontaliers liés à l’expatriation.
- Assurer un suivi régulier, ajusté à l’évolution de sa situation et de ses choix d’expatriation.
- Bénéficier d’une expertise transfrontalière France–Canada, grâce à notre connaissance approfondie des règles fiscales et patrimoniales entre les deux pays.
- Sélectionner les meilleurs courtiers : accès aux meilleurs courtiers et aux meilleurs supports d’investissements.
- Offrir un accompagnement sur mesure, en adaptant le patrimoine aux projets de vie (études des enfants, retraite, retour en France, etc.).
- Mettre à profit notre expérience de l’expatriation au Canada et notre connaissance de la culture canadienne, afin d’anticiper les besoins spécifiques de ceux qui s’installent dans ce pays pour plusieurs années.
De plus, chez Conseil Propice, nous cumulons plus de 30 ans d’expérience en matière d’expatriation et de vie au Canada, ainsi qu’une expertise approfondie dans les produits financiers. Nous avons eu l’occasion d’utiliser la majorité des comptes bancaires et placements tant canadiens que français, et nous connaissons les différentes démarches administratives canadiennes (permis d’études, PVT, post-diplôme, résidence permanente, citoyenneté, etc.).
4. Bien gérer son retour d’expatriation en France sur le plan patrimonial
Après cinq années passées au Canada, Laura souhaite revenir en France. Ce retour nécessite une préparation pour sa situation patrimoniale et fiscale. Le but est de sécuriser ses placements réalisés à l’étranger tout en bénéficiant des avantages fiscaux français.
La première étape consiste à réévaluer l’ensemble de son patrimoine. Cela inclut les comptes canadiens (CELI, REER), le compte-titres ordinaire et ses éventuels investissements locaux. Il est essentiel de vérifier les valeurs de marché, les taux de change appliqués et les éventuelles plus-values latentes pour anticiper l’imposition à son retour.
Ensuite, la réintégration fiscale en France doit être anticipée. Les gains accumulés à l’étranger peuvent être soumis à l’impôt français selon les conventions fiscales. Il est donc recommandé de travailler avec un conseiller en investissement financier indépendant pour optimiser la déclaration et éviter toute double imposition.
Concernant les placements, il est souvent pertinent de transférer ou réorienter certains actifs. Par exemple, le compte-titres ordinaire peut rester ouvert pour continuer à bénéficier d’une gestion flexible, tandis que certains comptes canadiens peuvent être clôturés ou transformés selon leur efficacité fiscale.
Enfin, le retour est l’occasion de redéfinir sa stratégie patrimoniale globale. Cela inclut l’épargne, les placements diversifiés, la préparation de la retraite et la transmission du patrimoine. Un suivi régulier permet de s’adapter aux évolutions de sa situation personnelle et professionnelle, tout en restant aligné avec ses objectifs de vie.
Chaque cas est unique et doit être traité avec attention. Contactez-nous pour plus de détail et un premier appel gratuit.
✏️ Conclusion : Bilan de la gestion de patrimoine en expatriation
En tant qu’expatrié, l’argent que vous avez avant de partir est important afin de ne pas faire les mauvaises décisions fiscales, de placement ou autre. Comme Laura, il est possible de mettre en place une stratégie patrimoniale adaptée à vos projets de vie à l’étranger ou au retour en France.
À la suite des recommandations, Laura a réduit de plus de 3 000 € par an les frais liés à ses placements (notamment les frais d’assurance-vie) et économisé plus de 4 000 € d’impôts chaque année. À long terme, la nouvelle stratégie devrait lui permettre d’avoir un patrimoine enrichi de 650 000 € supplémentaires après 10 ans, par rapport à sa situation actuelle.
Avec plus de 30 années d’expérience cumulées en tant qu’expatriés, et avec une grande expérience en tant que conseillers en gestion de patrimoine indépendants, nous accompagnons celles et ceux qui s’installent à l’étranger ou reviennent en France.
⚠️ Chaque situation est unique. Ce cas concret n’est pas un conseil personnalisé, mais une illustration.
💡 Un bilan patrimonial vous aide à identifier les solutions les plus adaptées à votre situation.
📩 Un rendez-vous de 30 minutes suffit pour dresser un premier état des lieux de votre patrimoine, détecter les points d’amélioration et définir ensemble les prochaines étapes.