💡Transférer un PER est possible ! Peu de gens le savent, mais un PER n’est pas figé à vie dans l’établissement où il a été ouvert.
Il peut être transféré à tout moment, quelle que soit son ancienneté, souvent avec des frais très faibles voire inexistants.
Entre la possibilité d’accéder à de meilleurs supports d’investissement, d’améliorer vos rendements, de réduire les frais de produits ou d’assureurs, ou encore de gagner en flexibilité, il n’est jamais trop tard pour transférer votre PER.
Une différence de quelques pourcents de performance annuelle, cumulée sur plusieurs années, peut plus que doubler votre capital à la retraite.
Avant la loi Pacte de 2019, l’épargne retraite française était un véritable casse-tête : PERP, Madelin, PERCO, Article 83… des dispositifs trop nombreux et difficiles à suivre.
Depuis, le nouveau Plan d’Épargne Retraite (PER) a tout simplifié : un produit unique, transférable, flexible et fiscalement avantageux, devenu la référence pour préparer sa retraite.
Au 30 septembre 2024, plus de 11,2 millions de Français détenaient un PER pour un encours de 118,9 milliards d’euros. Vous aussi, vous pouvez faire travailler votre épargne plus efficacement — à condition de savoir comment transférer et optimiser votre PER.
Dans cet article, nous verrons comment évaluer l’intérêt d’un transfert de PER, les avantages à en tirer, les différents supports d’investissement proposés, ainsi que les options de sortie possibles : en rente ou en capital.
Chez Conseil Propice, cabinet en gestion de patrimoine indépendant, nous vous aidons à analyser, comparer et transférer votre PER vers les solutions les plus performantes du marché — sans conflit d’intérêt.
Notre approche repose sur une sélection rigoureuse des meilleurs PER, alliant frais compétitifs et accès à un univers d’investissement diversifié (ETF, immobilier, ISR…), en adéquation avec votre tolérance au risque, vos objectifs et vos projets de vie.
N’hésitez pas à nous contacter : la première rencontre est gratuite.
Vous pourrez nous présenter votre situation et nous vous guiderons vers l’accompagnement le plus adapté à vos besoins.
Sommaire
- 1️⃣ Votre PER perd-il de l’argent ? Découvrez comment le booster dès aujourd’hui
- 2️⃣ Transférer vos PER pour réduire vos frais et gagner en sérénité financière
- 3️⃣ Choisissez le PER le plus performant et augmentez vos rendements
- 4️⃣ PER : comment diversifier pour protéger et accroître votre capital
- 5️⃣ Sortie PER : capital, rente ou combinaison – choisissez la stratégie la plus rentable
- 📞 Passez à l’action : faites le point sur votre PER dès aujourd’hui
- 💬 FAQ PER : ce qu’il faut savoir
1. Votre PER perd-il de l’argent ? Découvrez comment le booster dès aujourd’hui
5 pièges à éviter sur votre PER
Votre Plan d’Épargne Retraite (PER) n’est pas toujours aussi performant qu’il en a l’air. Entre frais discrets, supports vieillissants et allocations figées, beaucoup d’épargnants perdent sans le savoir plusieurs milliers d’euros sur le long terme. Un audit régulier de votre contrat permet d’identifier ces freins invisibles et d’optimiser votre stratégie avant qu’il ne soit trop tard.
Voici les 5 pièges les plus fréquents à éviter pour que votre PER travaille vraiment pour vous.
- Des frais trop élevés qui grignotent votre rendement
→ Frais de gestion, d’arbitrage, de versement… la liste est longue. Même 1 % de frais en trop chaque année peut coûter des dizaines de milliers d’euros sur 20 ans. Comparez les grilles tarifaires. - Des supports d’investissement dépassés
→ Beaucoup de PER restent investis sur des fonds internes médiocres ou trop prudents. Analysez la performance réelle de vos supports par rapport à leur indice de référence et vérifiez leur ratio d’information, qui mesure la régularité de leur surperformance. Si vos fonds sous-performent depuis plusieurs années, il est temps d’agir. - Une allocation inadaptée à votre âge et à votre profil
→ Un jeune investisseur surexposé au fonds euro ou, à l’inverse, un futur retraité encore trop risqué : ces erreurs d’allocation sont courantes. Votre profil de risque et votre horizon de retraite doivent guider votre stratégie. Un audit permet d’ajuster votre allocation pour maximiser le rendement sans compromettre la sécurité. - L’investisseur zombie : oublier de réévaluer régulièrement son PER
→ Le monde change, les marchés aussi. Pourtant, la plupart des épargnants ne réexaminent jamais leur PER. Réalisez au minimum un audit annuel de votre contrat pour ajuster vos supports, vérifier la performance réelle et anticiper les évolutions fiscales ou réglementaires. - Ne pas envisager le transfert vers un meilleur PER
→ Tous les PER ne se valent pas : certains offrent plus de supports, moins de frais et une gestion plus flexible. Si votre contrat actuel est figé ou coûteux, un transfert vers un PER plus performant peut redonner un vrai souffle à votre épargne retraite — sans perte de vos avantages fiscaux.
2. Transférer vos PER pour réduire vos frais et gagner en sérénité financière
Vous pouvez transférer votre PER d’un établissement à un autre pour regrouper vos contrats, réduire vos frais et améliorer la performance de votre épargne retraite.
Cette option est souvent plus avantageuse qu’on ne le pense. En regroupant vos contrats, vous simplifiez votre épargne, réduisez vos frais et améliorez la performance de votre capital.
⚠️ À savoir : Depuis l’entrée en vigueur de la Loi Pacte du 22 mai 2019, il est désormais possible de transférer vos anciens produits d’épargne retraite vers un nouveau Plan d’Épargne Retraite (PER), et également de transférer un PER vers un autre PER.
Transférer son PER : pourquoi c’est une stratégie gagnante
Transférer son PER vous permet notamment de :
- Regrouper tous vos contrats en un seul, plus clair et plus simple à gérer.
- Conserver vos avantages fiscaux, y compris la déductibilité des versements.
- Accéder à des supports plus performants : ETF, SCPI, fonds ISR, etc.
- Optimiser vos frais pour que chaque euro investi travaille plus efficacement.
- Gagner en flexibilité et en transparence, tout en préparant sereinement votre retraite.
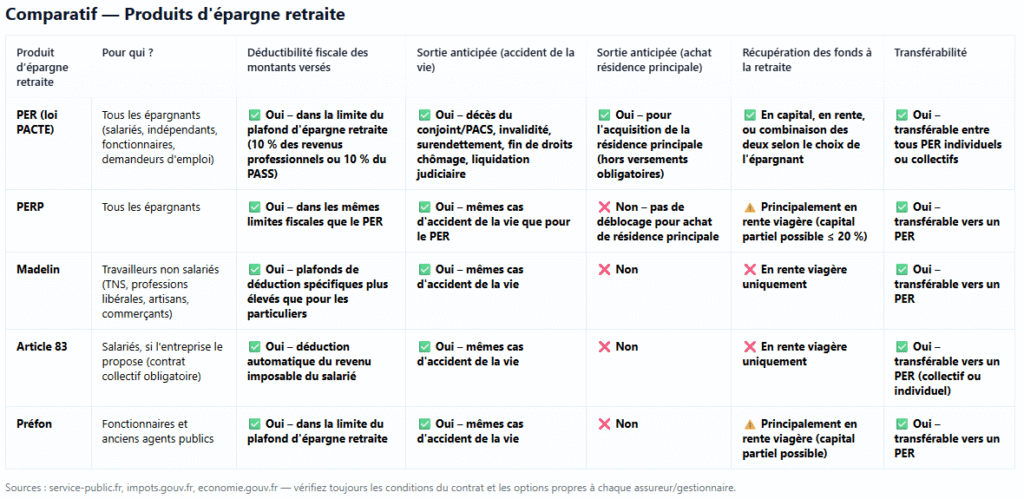
Ce tableau présente les principales caractéristiques de chaque plan et indique s’il peut être transféré vers un PER.
Pour en savoir plus sur la procédure de transfert et les étapes à suivre, consultez notre FAQ en fin d’article.
Et si vous souhaitez être accompagné dans cette démarche, notre cabinet vous aide à analyser votre contrat actuel et à organiser un transfert vers un PER plus performant et adapté à vos objectifs.
3. Choisissez le PER le plus performant et augmentez vos rendements
Audit personnalisé : identifiez vos frais inutiles et augmentez vos rendements
Nous réalisons un audit complet de vos PER afin d’identifier s’il est pertinent de transférer votre PER vers un contrat plus performant, offrant de meilleures conditions.
Objectif : vous proposer une stratégie sur mesure, alignée sur votre profil et vos objectifs de retraite, avec accès aux meilleurs PER du marché.
Des partenaires offrant des frais parmi les plus avantageux du marché.
Nous sélectionnons librement les meilleures plateformes et compagnies d’assurance, selon vos critères (frais, performances, diversification, flexibilité).
Cette approche multi-partenaires garantit une objectivité totale et vous donne accès à des PER réellement compétitifs, souvent inaccessibles via les réseaux bancaires traditionnels. Les meilleurs contrats proposent aujourd’hui des frais de gestion sur unités de compte autour de 0,50 %, sans frais de versement ni d’arbitrage.
À titre de comparaison, certains PER bancaires traditionnels appliquent des frais sur unités de compte 2 à 3 fois plus élevés, avec en plus des frais d’entrée ou d’arbitrage pouvant atteindre 3 %. Sur un horizon long terme (20-30 ans), ces différences peuvent avoir un impact majeur sur le capital final, réduisant potentiellement votre performance de 20 à 25 %.
Comparatif PER : frais, supports et performances
| Nom du PER | Frais d’entrée | Frais d’arbitrage | Frais sur les versements de rente | Frais gestion / pilotée / fonds | Gestion libre / pilotée | Versement initial | Performance fonds euros 2024 | Nombre de supports |
|---|---|---|---|---|---|---|---|---|
| Lucya Cardif PER | 0,00 % + Frais associatifs 20 € | 0,00 % | 1,5 % max (réduit à 1 % pour versement unique) |
| ✅ Libre / option pilotée | 500 € | 2,75 % (Fonds général Retraite) | > 2 000 (ETF~160) (FCPR: 4) |
| PER Yomoni Retraite+ | 0,00 % + Frais associatifs 0 € | 0,00 % | 0,00 % |
| ❌ Libre / ✅ Pilotée | 1 000 € | 2,50 % (Suravenir rendement) | ≈ 200 |
| PER Placement Direct (SwissLife) | 0,00 % + Frais associatifs 25 € | 0,00 % | 3,00 % |
| ✅ Libre / option pilotée | 950 € | 1,90 – 3,25 % | > 1 000 (ETF~50) |
| Linxea Spirit PER | Frais dossier 0 % + Frais associatifs 10 € | 0 % | Frais sur arrérages de rente 0 % / Frais sur encours de la rente 2 % |
| ✅ Libre / Pilotée | 500 € | 3,13 % (Fonds Euro Nouvelle Génération) | > 700 (ETF~40) (PE : 10) |
| Ramify PER | 0,00 % | 0,00 % | 0,00 % |
| ❌ Libre / ✅ Pilotée | 1 000 € | 1,50% (Apicil Euro Garanti) | 100 |
Avertissement : Les informations présentées dans ce tableau sont fournies à titre indicatif et peuvent évoluer. Les frais, performances et conditions des PER varient selon les assureurs, supports et profils d’épargnants. Il est fortement recommandé de consulter les sites officiels des fournisseurs et les documents contractuels avant toute souscription. Cette liste n’est pas exhaustive et ne constitue pas un conseil en investissement ou fiscal.
En choisissant un PER performant et compétitif, vous optimisez le rendement de votre épargne retraite tout en bénéficiant d’une gestion flexible et adaptée à vos besoins. Les contrats que nous analysons, comme Linxea Spirit PER et Lucya Cardif PER, se distinguent par leurs frais annuels réduits (≈0,50 % sur unités de compte) et la possibilité de sélectionner vos supports d’investissement, notamment des ETF.
Ce tableau n’est pas exhaustif : d’autres PER disponibles sur le marché, comme Fortuneo PER, Meilleurtaux Liberté PER, Boursorama PER MATLA, ainsi que certains PER bancaires ou contrats plus récents, peuvent également offrir des frais compétitifs et l’accès à des ETF. Il est cependant important de noter que le PER assurantiel offre un avantage spécifique en matière de transmission, grâce au régime fiscal de l’assurance-vie, apportant une souplesse que les PER bancaires ne permettent pas toujours.
Une fois votre PER ouvert chez le courtier adapté, vous pouvez soit prendre le contrôle total avec une gestion libre et choisir vous-même vos supports, soit confier votre épargne à des experts via une gestion pilotée ou conseillée, qui sélectionnent et ajustent vos placements pour simplifier votre suivi et maximiser vos performances.
4. PER : comment diversifier pour protéger et accroître votre capital
Les supports proposés
Les meilleurs PER du marché donnent accès à un univers d’investissement complet :
- Fonds en euros performants, sécurisés et stables.
- ETF à faibles coûts, pour diversifier efficacement.
- SCPI et private equity, pour profiter de l’immobilier et des actifs non cotés.
- Fonds ISR et thématiques d’avenir, alliant performance et impact responsable.
Grâce à cette diversification, vous bénéficiez d’un pilotage flexible, parfaitement adapté à votre profil de risque et à votre horizon de placement. Avec l’accompagnement de notre cabinet, Conseil Propice, vous optimisez vos choix d’investissement et vos performances, là où une gestion totalement libre laisse souvent passer des opportunités.
Gestion flexible et adaptée à votre profil
Plus votre horizon est long et votre tolérance au risque élevée, plus nous pouvons étendre l’univers d’investissement et construire une allocation optimisée, grâce à nos outils internes et à une vigie des marchés approfondie, visant le meilleur couple rendement/risque pour votre épargne retraite.
5. Sortie PER : capital, rente ou combinaison – choisissez la stratégie la plus rentable
Nous vous accompagnons sur la stratégie de sortie la plus adaptée : capital, rente ou combinaison des deux, en tenant compte de votre situation fiscale actuelle et future.
Le PER permet de déduire vos versements volontaires de votre revenu imposable, générant une économie d’impôt immédiate pouvant atteindre 30 à 41 %, selon votre tranche marginale d’imposition (TMI).
Cependant, il est essentiel d’anticiper la fiscalité à la sortie :
- Versements déductibles : les sommes versées ainsi que les gains accumulés sont soumis à l’impôt sur le revenu si vous retirez votre capital, ou assimilés à une rente imposable si vous optez pour une sortie en rente.
- Versements non déductibles : seuls les gains (plus-values) sont imposés, généralement au Prélèvement Forfaitaire Unique (PFU) de 31,4 % pour un retrait en capital.
Notre approche vise à optimiser ce double levier fiscal : profiter de l’avantage immédiat à l’entrée tout en préparant une sortie souple, maîtrisée et fiscalement efficiente, selon votre situation et vos objectifs patrimoniaux.
Notre mission : faire de votre PER un levier de performance, de sérénité et de liberté à la retraite.
Contrairement aux banques ou assureurs, nous ne sommes liés à aucun établissement.
Cela nous permet de comparer objectivement tous les PER du marché, d’identifier les plus performants et de construire une stratégie totalement alignée sur vos objectifs personnels.
Votre épargne retraite mérite une approche sur mesure, pas un produit standardisé.
📞 Passez à l’action : faites le point sur votre PER dès aujourd’hui
Vous possédez plusieurs PER ou constatez que vos contrats actuels ne délivrent pas la performance attendue ?
Profitez de notre audit PER personnalisé pour identifier vos frais inutiles, améliorer vos rendements et transférer votre PER en toute sécurité.
Contactez notre équipe dès aujourd’hui pour un échange sur-mesure et gratuit : nous répondrons à toutes vos questions, vous présenterons les meilleures options et vous accompagnerons dans la structuration optimale de votre épargne retraite, en toute indépendance.