🔑 Autrefois réservé aux grands investisseurs, le Private Equity (capital-investissement) s’invite désormais dans les portefeuilles des particuliers.
Mais entre les notions de LBO, de capital-risque, de fonds secondaires, le vocabulaire du secteur peut vite sembler technique et difficile à décoder.
Le capital-investissement est pourtant devenu un pilier majeur de la finance mondiale. Selon S&P Global, le marché mondial du Private Equity représentait environ 5,3 trillions de dollars d’actifs sous gestion en 2023, et aurait presque doublé pour atteindre 10,8 trillions en 2024. Les grands investisseurs institutionnels — fonds de pension, assurances, fonds de dotation — y consacrent souvent entre 10 à 15 % de leurs actifs, séduits par les rendements historiques et la capacité à diversifier leurs portefeuilles.
Mais au-delà des chiffres, le Private Equity joue un rôle très important dans l’économie réelle. Les compagnies non côtées (Private Equity), ce sont un peu les globules rouges de l’économie : on ne les voit pas, mais sans eux, rien ne circule. C’est un univers d’investissement qui soutient aussi bien des groupes familiaux tels que Lego, Ikea ou Mars que des sociétés innovantes accompagnées par des fonds spécialisés.
Investir en Private Equity, c’est donc participer à la création de valeur, tout en diversifiant son patrimoine grâce à une classe d’actifs moins sensible aux fluctuations quotidiennes des marchés. Aujourd’hui, grâce à des plateformes spécialisées et des structures adaptées, les investisseurs particuliers peuvent enfin y accéder.
Mais c’est un univers complexe : il demande de bien comprendre ses mécanismes, d’accepter un horizon long et de bien mesurer les risques associés.
Dans cet article, nous verrons pourquoi le Private Equity séduit de plus en plus d’investisseurs, comment il fonctionne, et comment y investir tout en gardant une approche rigoureuse.
⚠️ Les informations présentées ne constituent en aucun cas un conseil en investissement. Elles ont une portée exclusivement informative et pédagogique. Chaque investisseur doit évaluer la pertinence d’un investissement au regard de sa situation personnelle et de ses objectifs.
Sommaire
- 1️⃣ Le cycle de vie d’une entreprise en Private Equity
- 2️⃣ Les grandes stratégies des investisseurs en Private Equity
- 3️⃣ Comment un investisseur particulier peut investir en Private Equity ?
- ✏️ Conclusion – Pourquoi se faire accompagner pour investir en Private Equity ?
- 📞 Échangez avec un expert en Private Equity
- 💬 FAQ Private Equity : ce qu’il faut savoir
1. Le cycle de vie d’une entreprise en Private Equity
Pour comprendre l’univers des entreprises non-cotées, il faut d’abord saisir leur cycle de vie. Elles naissent, se développent, puis se transforment pour perdurer.
Cette vision globale permet ensuite de mieux appréhender le rôle fondamental du Private Equity, qui accompagne ces entreprises à chaque étape — de la création à la croissance, jusqu’à la transmission — afin de stimuler leur développement et créer de la valeur pour les investisseurs.
Le Private Equity intervient à différents moments du cycle de vie d’une entreprise. Voici comment il contribue à la création et la croissance à chaque phase :
Phase 1 : Conception
C’est le point de départ : idée, étude de marché, plan d’affaires, validation du projet. En France, plus d’un million d’entreprises sont créées chaque année, mais toutes ne passent pas par une préparation structurée.
Rôle des investisseurs en capital : ils peuvent financer les projets solides dès leur structuration pour permettre le lancement de l’activité.
Phase 2 : Démarrage
L’entreprise réalise ses premières ventes. C’est souvent l’étape la plus difficile : environ une entreprise sur dix disparaît dès la première année.
Rôle des investisseurs en capital : financement initial ou capital d’amorçage pour soutenir les premiers pas et consolider le lancement.
Phase 3 : Lancement / Premiers clients réguliers
L’entreprise a trouvé son marché et des clients récurrents. Il faut élargir la clientèle, structurer les équipes et renforcer l’offre.
Rôle des investisseurs en capital de croissance : financement du marketing, du recrutement et des outils technologiques pour préparer l’expansion.
Phase 4 : Croissance
Montée en puissance : l’entreprise gagne de nouveaux clients, renforce ses capacités productives et conquiert de nouveaux marchés.
Rôle des investisseurs en capital de croissance : soutenir la montée en puissance et sécuriser la croissance de l’entreprise.
Phase 5 : Expansion rapide
La demande explose, les ventes sont solides et la marque s’impose sur son marché. Les capitaux nécessaires augmentent et les investisseurs peuvent renforcer leur participation.
Rôle des investisseurs : soutenir levées de fonds importantes ou ouverture à de nouveaux partenaires pour accompagner l’entreprise dans cette phase critique.
Phase 6 : Maturité
La croissance ralentit : marché saturé et concurrence forte. L’entreprise doit optimiser ses processus, fidéliser ses clients et trouver de nouvelles sources de croissance.
Rôle des investisseurs : opérations de rachat et d’optimisation (LBO) pour consolider et améliorer la performance de l’entreprise.
Phase 7 : Innovation ou Déclin
Tournant décisif : soit l’entreprise innove et relance un nouveau cycle de croissance, soit elle stagne et peut décliner progressivement.
Rôle des investisseurs spécialisés : fonds de retournement pour restructurer et relancer l’activité.
Maintenant que nous avons compris comment le Private Equity accompagne les entreprises tout au long de leur développement, voyons quelles stratégies concrètes les fonds utilisent pour créer de la valeur et générer des rendements.
2. Les grandes stratégies des investisseurs en Private Equity
Investir en Private Equity, c’est entrer dans un univers où chaque fonds suit sa propre stratégie, selon le type d’entreprise visée et son stade de développement. Certains privilégient un secteur d’activité précis, d’autres ciblent la croissance ou des opérations de rachat par effet de levier (LBO). Derrière ces approches se cachent des logiques d’investissement bien distinctes, mais complémentaires, qui façonnent l’économie réelle.
Voici les principales stratégies de Private Equity, illustrées par des exemples récents.
Rachat par effet de levier (LBO – Leveraged Buyout)
Stratégie : Le fonds rachète une entreprise en utilisant un financement par endettement. L’objectif est d’optimiser la rentabilité de l’entreprise grâce à une meilleure organisation, puis de la revendre pour générer une plus-value.
Exemple : Astorg a acquis Lebronze Alloys en octobre 2024 via un LBO, soutenu par son fonds Astorg VIII, pour renforcer sa position de leader européen dans la métallurgie spécialisée
Capital-risque (Venture Capital)
Stratégie : Investir dans de jeunes entreprises innovantes à fort potentiel de croissance, souvent avant qu’elles ne soient rentables. Le fonds apporte des ressources financières, du conseil et du réseau pour accélérer le développement.
Exemple : Mistral AI, start-up française spécialisée en intelligence artificielle, a levé 1,7 milliard d’euros en 2025 pour financer son développement rapide.
Private Equity immobilier
Stratégie : Investir dans des biens immobiliers commerciaux ou résidentiels pour générer des revenus réguliers et une plus-value à long terme. Le fonds peut également participer à la transformation ou la valorisation des actifs.
Exemple : Edgar Suites a levé 104 millions d’euros auprès de BC Partners Real Estate en 2021 pour transformer des immeubles en appartements avec services hôteliers.
Fonds de fonds
Stratégie : Un fonds de fonds (FoF) investit exclusivement dans d’autres fonds de Private Equity. L’objectif est d’offrir aux investisseurs une diversification immédiate sur plusieurs secteurs, régions et types de stratégies (capital-risque, capital de croissance, LBO, etc.), tout en réduisant le risque lié à la performance d’un seul fonds
Exemple : Ardian ou HarbourVest sont parmi les leaders mondiaux des fonds de fonds, offrant une exposition diversifiée à plusieurs centaines d’investissements non-cotés
Rachat par l’équipe de direction (MBO – Management Buyout)
Stratégie : L’équipe dirigeante rachète une participation majoritaire de l’entreprise pour en reprendre le contrôle. L’objectif est d’aligner les intérêts des dirigeants sur la performance et d’améliorer la gestion.
Exemple : Butler Capital Partners soutient des MBO en France, permettant aux équipes dirigeantes de restructurer et d’optimiser l’entreprise avant une revente.
Entreprises en difficulté et situations spéciales
Stratégie : Investir dans des entreprises en difficulté financière ou confrontées à un événement stratégique. Le fonds restructure la société, sa dette et son organisation pour restaurer sa valeur.
Exemple : Le cas de Colisée en est une bonne illustration : le fonds EQT a prévu d’injecter 220 millions d’euros pour restructurer l’entreprise, renforcer sa stabilité financière et préserver les emplois.
Marché secondaire (Secondaries)
Stratégie : Acheter des parts de fonds existants auprès d’investisseurs souhaitant sortir avant la liquidation du fonds. Cela apporte de la liquidité et permet de réinvestir dans de nouvelles opportunités.
Exemple : Eurazeo acquiert des parts de fonds existants en France pour diversifier les placements et fournir des capitaux à de nouveaux fonds.
Capital mezzanine
Stratégie : Fournir un financement complémentaire pour soutenir la croissance d’une entreprise, souvent entre la dette classique et le capital social. Ce financement permet d’augmenter la capacité d’investissement sans diluer le capital existant.
Exemple : LBO France, via son fonds NewStone, investit dans des entreprises innovantes du secteur immobilier, construction et smart city grâce au capital mezzanine.
Capital de croissance
Stratégie : Financer l’expansion d’entreprises déjà établies, pour renforcer leurs infrastructures, élargir leur marché et améliorer la rentabilité.
Exemple : Doctolib, leader français de la prise de rendez-vous médicaux en ligne, a levé 500 millions d’euros en 2022 pour développer ses services et ses infrastructures.
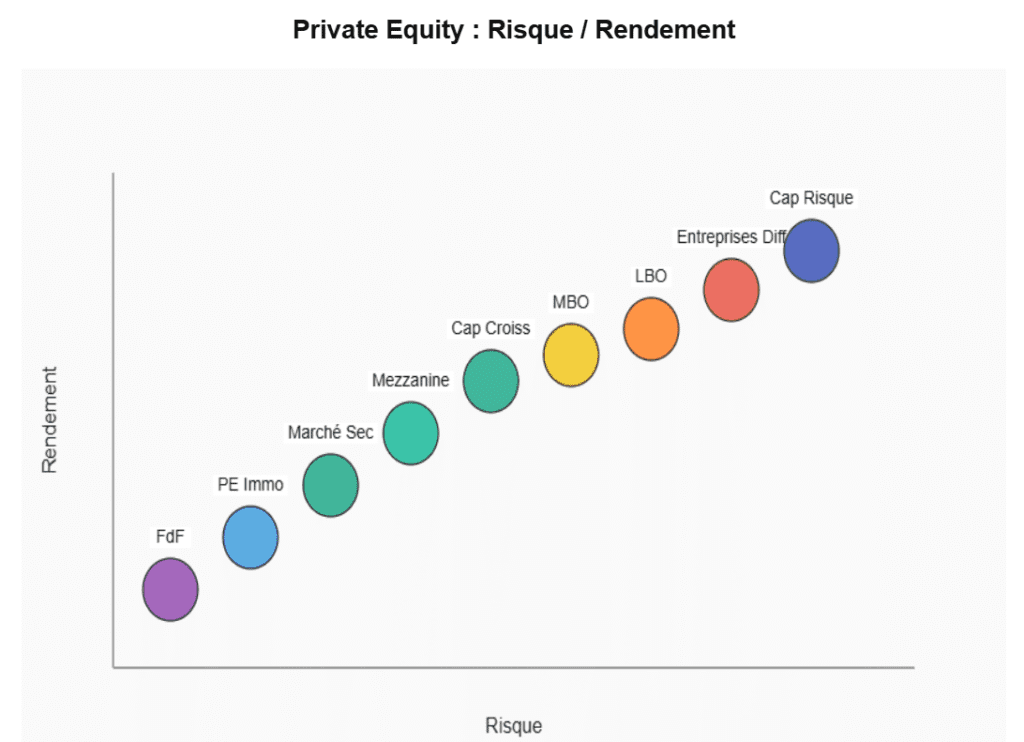
Ce graphique est à titre illustratif uniquement et représente de manière qualitative le risque et le rendement relatifs des différents types de Private Equity. Les positions des bulles sont indicatives et ne constituent pas une mesure exacte. Les rendements et les risques peuvent varier selon les marchés, les secteurs, la durée des investissements et les stratégies spécifiques des fonds. Ce graphique ne doit pas être interprété comme un conseil en investissement ni une garantie de performance future.
Après avoir exploré les principales stratégies utilisées par les fonds de Private Equity, intéressons-nous à la manière dont un investisseur particulier peut accéder à ces opportunités, souvent réservées aux institutions il y a encore quelques années.
3. Comment un investisseur particulier peut investir en Private Equity ?
Longtemps réservées aux investisseurs institutionnels, les stratégies de Private Equity sont désormais accessibles à un public beaucoup plus large, grâce à la digitalisation et à l’émergence de plateformes spécialisées.
Aujourd’hui, vous pouvez investir dans des fonds non cotés via différentes enveloppes : compte-titres ordinaire (CTO), nominatif pur ou, parfois, PEA, selon le fournisseur et la nature du fonds. En outre, ces solutions offrent des avantages fiscaux intéressants. Certains fonds bénéficient, par exemple, du régime de l’article 150-0 B ter du CGI, qui permet une exonération d’impôt sur le revenu sur les plus-values à l’échéance. D’autres peuvent profiter d’un taux réduit d’impôt sur les sociétés (15 %) pour les structures patrimoniales adaptées.
En pratique, le Private Equity ouvre ainsi l’accès à des entreprises non cotées à fort potentiel, tout en permettant d’optimiser la fiscalité de ses placements — une combinaison rare et puissante pour développer son patrimoine sur le long terme.
Pour accéder au Private Equity, plusieurs voies d’investissement s’offrent aux particuliers, chacune avec ses caractéristiques, ses contraintes et son ticket d’entrée :
- Investissement direct : possibilité d’investir directement dans des entreprises non cotées, généralement réservée aux tickets élevés. La liquidité est faible et l’horizon d’investissement long, souvent de 5 à 10 ans.
- Plateformes spécialisées : certaines plateformes digitales donnent accès à des opérations sélectionnées, avec un accompagnement personnalisé. Les tickets d’entrée sont plus accessibles que pour l’investissement direct, parfois dès quelques milliers d’euros.
- Assurance-vie française ou luxembourgeoise : certains contrats proposent des unités de compte investies en Private Equity. Les tickets d’entrée varient selon le contrat et l’assureur, généralement entre 5 000 et 50 000 €, sur un horizon de 5 à 8 ans.
- Conseillers en gestion de patrimoine (CGP) et partenaires : certains CGP permettent d’accéder à des fonds ou opérations via leurs réseaux de partenaires, incluant parfois des véhicules réservés aux investisseurs professionnels ou semi-professionnels.
3.1. Plateformes accessibles aux investisseurs particuliers
Voici quelques plateformes qui rendent le Private Equity accessible aux investisseurs particuliers (liste non exhaustive):
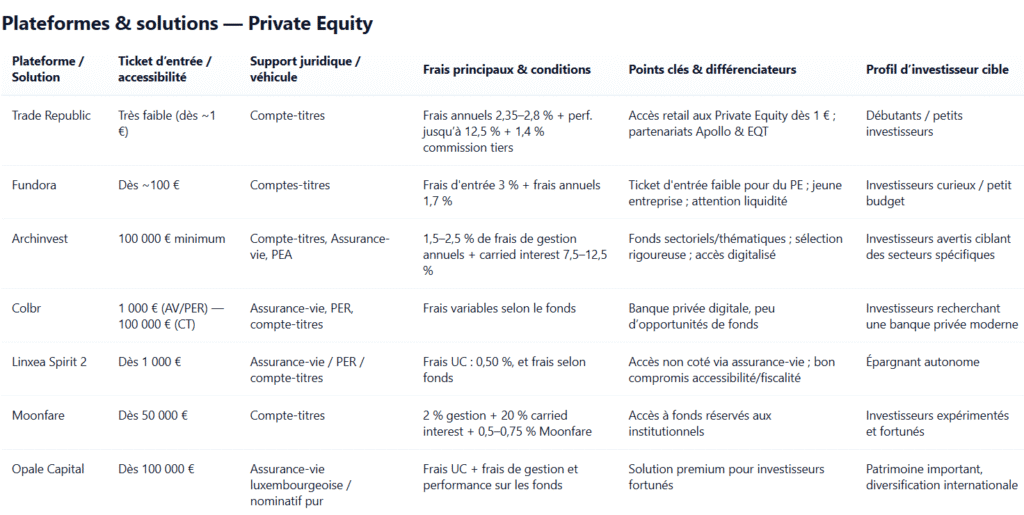
Choisir une plateforme n’est que la première étape : il est essentiel de comprendre les points clés à vérifier avant d’investir, afin de sécuriser votre démarche et optimiser vos rendements.
3.2. Points clés à retenir avant d’investir en Private Equity
Une fois la plateforme choisie, l’étape suivante consiste à identifier les fonds les plus adaptés dans un univers extrêmement vaste. C’est le début d’un processus exigeant et de longue haleine. Pour vous accompagner, nous avons dressé une liste des points essentiels à examiner avant d’investir.
1. Horizon d’investissement
Le Private Equity nécessite généralement un horizon d’investissement de 5 à 8 ans pour atteindre son plein potentiel. Cependant, certains fonds evergreen permettent des sorties trimestrielles. Il est donc essentiel de vérifier le prospectus et de choisir un fonds adapté à votre horizon d’investissement.
2. Liquidité limitée
Le Private Equity reste un investissement de long terme, avec des capitaux souvent immobilisés pendant plusieurs années. Toutefois, certains fonds prévoient une liquidité partielle, par exemple des fenêtres de rachat semestrielles ou une possibilité de sortie anticipée dès la 5ᵉ année. Il est donc essentiel de lire attentivement la documentation du fonds (règlement, DIC, note d’information) afin de bien comprendre les conditions exactes de retrait et de liquidité, qui peuvent varier considérablement d’un véhicule à l’autre
3. Frais
Comparez les frais d’entrée, de gestion et de performance pour optimiser vos rendements nets.
4. Vérifier la réputation et la conformité des fonds
La réputation d’un fonds est un critère essentiel. Des exemples récents, comme Altaroc Partners, récemment sanctionné par l’AMF pour manquements aux obligations professionnelles et aux procédures internes, rappellent qu’il est crucial pour l’investisseur particulier de s’assurer de la conformité réglementaire et de la rigueur opérationnelle des sociétés de gestion avant d’investir.
5. Diversification
En fonction du profil de l’investisseur et de son besoin de liquidité, le Private Equity doit généralement rester une composante minoritaire d’un portefeuille bien diversifié, souvent comprise entre 5 et 15 %.
En résumé
Même si les tickets d’entrée au Private Equity peuvent sembler élevés, certaines plateformes comme Trade Republic permettent désormais aux particuliers d’investir à partir d’un euro seulement. Cette accessibilité révolutionne la diversification patrimoniale, en offrant la possibilité d’investir dans des entreprises non-cotées.
De plus, il est probable que vous soyez déjà exposé au Private Equity sans le savoir. En effet, de nombreux fonds en euros intègrent une part de non-coté. Par exemple, le fonds en euros de la MACSF contient environ 10 % de Private Equity. Si vous y avez investi 100 000 €, cela correspond déjà à une exposition de 10 000 € dans des entreprises non-cotées, apportant ainsi une diversification supplémentaire à votre patrimoine.
Investir en Private Equity n’est désormais plus l’apanage des seuls investisseurs institutionnels. Les nouvelles plateformes et fonds diversifiés permettent d’accéder au potentiel de rendement des entreprises non cotées, même sans mobiliser un capital important. Cependant, malgré cette accessibilité accrue et des tickets plus abordables, le Private Equity reste un univers complexe. C’est là qu’un accompagnement personnalisé peut réellement faire la différence.
✏️ Conclusion – Pourquoi se faire accompagner pour investir en Private Equity ?
Investir en Private Equity peut offrir des rendements attractifs, mais comporte des risques. L’accompagnement par un conseiller en gestion de patrimoine indépendant (CGPI) permt d’envisager ce type de placement dans le cadre d’une stratégie patrimoniale globale, adaptée à vos objectifs, à votre situation et à votre profil de risque.
Nous pouvons vous accompagner sur les points suivants :
- Sélection rigoureuse des fonds : tous les fonds ne se valent pas. Certaines opérations sont plus solides et mieux structurées que d’autres. Il est donc essentiel d’être vigilant et de bien analyser chaque opportunité pour choisir le produit adapté à son profil.
- Accompagnement personnalisé : chaque investissement est étudié dans le cadre de votre patrimoine global. Nous vous guidons à chaque étape, en toute indépendance, pour diversifier efficacement vos placements, limiter les risques et maximiser vos chances de rendement sur le long terme.
- Expertise et accès privilégié : évaluer les opportunités de Private Equity demande du temps, une bonne connaissance du marché et un réseau d’accès aux fonds performants. Certains fonds surperforment le marché sur le long terme, mais il est indispensable de savoir sélectionner les bons « chevaux » et de diversifier son portefeuille de manière optimale.
Notre approche
Nous accompagnons nos clients pour leur permettre d’accéder aux meilleures opportunités, en fonction de leur profil, de leur ticket d’investissement et de leur horizon. Pour cela, nous nous appuyons sur un réseau de plateformes spécialisées et d’experts reconnus, afin d’assurer un suivi en toute indépendance. Chaque investissement est ensuite intégré dans la stratégie globale de votre patrimoine, plutôt que d’être envisagé isolément, pour garantir cohérence et optimisation à long terme.
Contactez-nous dès maintenant pour un échange personnalisé : nous répondrons à vos questions, vous présenterons vos options et vous aiderons à structurer vos placements en toute indépendance.