🔍 Comment savoir quelle indépendance pratique votre conseiller en gestion de patrimoine ?
Choisir un conseil en gestion de patrimoine (CGP) n’est pas une démarche simple.
En France, on compte aujourd’hui plus de 7 000 conseillers en investissements financiers (CIF) enregistrés auprès de l’Autorité des marchés financiers (AMF).
Face à cette diversité d’acteurs — aux profils, statuts et modèles économiques variés — se cache une question : que signifie réellement « être indépendant » dans le monde du conseil et des conseillers en investissements financiers ?
Car si le mot indépendance inspire naturellement la confiance, il recouvre plusieurs réalités, parfois éloignées de la définition stricte posée par la réglementation européenne MiFID II.
Dans cet article, nous vous aiderons à comprendre les différents niveaux d’indépendance des conseillers en gestion de patrimoine — réglementaire, capitalistique et technologique — afin d’évaluer le positionnement de votre conseiller et la nature de ses recommandations.
Sommaire
- 1️⃣ Conseiller en gestion de patrimoine (CGP) ou Conseiller en investissements financiers (CIF), quelle différence ?
- 2️⃣ L’indépendance liée à la rémunération : un modèle encore minoritaire parmi les conseillers en investissements financiers en France
- 3️⃣ L’indépendance capitalistique et dans les partenariats
- 4️⃣ L’indépendance technologique, un enjeux croissant
- 5️⃣ Les questions à poser à votre conseiller financier pour évaluer son indépendance
- 🪶 Conclusion
1. Conseiller en gestion de patrimoine (CGP) ou Conseiller en investissements financiers (CIF), quelle différence ?
Avant d’évaluer l’indépendance d’un conseiller financier, il faut déjà comprendre la différence entre un Conseiller en Gestion de Patrimoine (CGP) et un Conseiller en Investissements Financiers (CIF) :
🔹Le Conseiller en Gestion de Patrimoine (CGP)
Le titre de conseiller en gestion de patrimoine (CGP), apparu dans les années 1970, désigne les professionnels qui accompagnent leurs clients dans la stratégie et l’organisation de leur patrimoine : investissements, assurance-vie, épargne, crédit ou immobilier.
Souvent, les CGP cumulent plusieurs statuts — Conseiller en Investissements Financiers (CIF), courtier en assurance, IOBSP et parfois agent immobilier — leur permettant d’intervenir sur tous les aspects financiers.
À ce jour, le métier de CGP n’est pas réglementé en tant que tel, et l’usage du titre reste libre, sous réserve de détenir les qualifications légales propres à chaque activité.
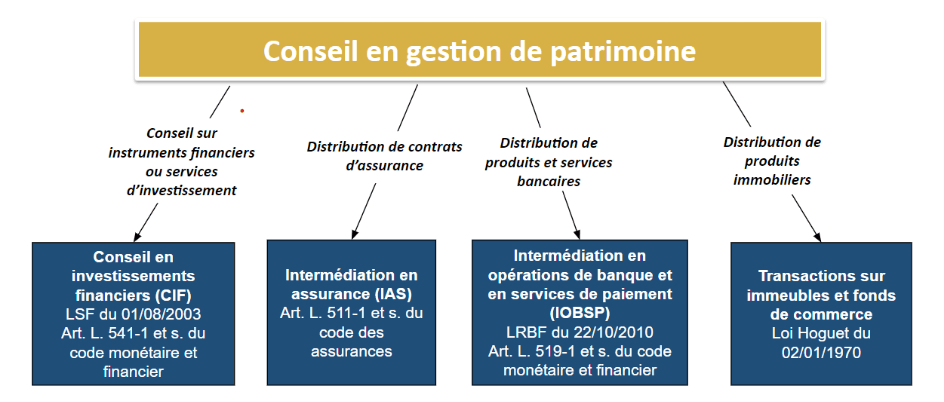
Le CGP exerce une mission globale d’accompagnement.
Il analyse la situation financière, juridique et fiscale de son client afin de construire une stratégie patrimoniale cohérente avec ses objectifs, ses contraintes et son profil de risque. Cette approche transversale peut couvrir :
- la fiscalité du revenu et du patrimoine,
- la préparation de la transmission (donation, succession),
- la prévoyance et la retraite,
- ou encore la structuration d’actifs.
🔹Le Conseiller en Investissements Financiers (CIF)
Les conseillers en investissements financiers sont définis par l’article L.541-1 du code monétaire et financier comme les personnes exerçant à titre de profession habituelle :
- une activité de conseil en investissement défini comme le fait de fournir des recommandations personnalisées à un tiers, soit à sa demande, soit à l’initiative de l’entreprise qui fournit le conseil, concernant une ou plusieurs transactions portant sur des instruments financiers ;
- le conseil portant sur la fourniture de services d’investissement ;
- le conseil portant sur la réalisation d’opérations sur biens divers ;
- la fourniture de service de réception et de transmission d’ordres pour le compte d’un client auquel ils ont fourni une prestation de conseil sur des parts ou actions d’organisme de placements collectifs (OPCVM, fonds d’investissement à vocation générale, fonds professionnels à vocation générale, fonds de capital investissement, fonds professionnels de capital investissement, fonds de fonds alternatifs, fonds professionnels spécialisés, fonds d’épargne salariale, organismes de titrisation ou de financement spécialisé, SCPI, SEF, OPCI, organismes professionnels de placement collectif immobilier et SICAF) et à condition d’avoir préalablement conclu une convention avec le client précisant les droits et obligations de chacun.
👉 Sans le statut de CIF, il est interdit de délivrer un conseil en investissement financier (article L.541-1 du Code monétaire et financier).
Pour en savoir plus sur les différents acteurs qui exercent une activité de conseil en investissements financiers, vous pouvez consulter notre article dédié : Article – Comment choisir son conseiller.
Au-delà de la différence entre CGP et CIF, il est désormais important de savoir comment déterminer si votre conseiller est un conseiller financier en investissement indépendant ou non.
2. L’indépendance liée à la rémunération : un modèle encore minoritaire parmi les conseillers en investissements financiers en France
L’un des critères majeurs de l’indépendance d’un conseiller en gestion de patrimoine (CGP) réside dans son mode de rémunération.
La directive européenne MiFID II distingue deux types de conseillers :
- les conseillers indépendants, rémunérés exclusivement par des honoraires versés par leurs clients,
- et les conseillers non-indépendants, pouvant percevoir des rétrocommissions de la part de partenaires (sociétés de gestion, assureurs, plateformes, etc.).
👉 En France, le modèle indépendant en terme de rémunération reste encore minoritaire : selon le rapport Chiffres clés des conseillers en investissements financiers publié par l’AMF en octobre 2024, environ 8 % des conseillers en France suivent ce modèle de rémunération.
⚠️ Attention : de nombreux conseillers en gestion de patrimoine utilisent le terme « indépendant » dans un sens commercial, pour mettre en avant leur liberté de conseil et leur travail en architecture ouverte (notion que nous aborderons dans le point suivant). Toutefois, cela ne signifie pas nécessairement qu’ils sont indépendants au sens de la rémunération définie par la directive MiFID II.
Les véritables conseillers indépendants, au sens réglementaire, affichent clairement leur modèle : leurs revenus proviennent uniquement des honoraires facturés, ce qui favorise une impartialité dans la rémunération et le conseil.
3. L’indépendance capitalistique et dans les partenariats
Une autre forme d’indépendance, plus structurelle, concerne la liberté capitalistique et commerciale du cabinet.
Un CGP qui revendique l’indépendance sans mentionner l’aspect financier met souvent en avant son indépendance capitalistique :
- Il n’appartient à aucun groupe bancaire, compagnie d’assurance ou société de gestion.
- Il exerce en architecture ouverte, c’est-à-dire qu’il sélectionne librement ses partenaires financiers, assureurs, sociétés de gestion et plateformes technologiques.
Cette indépendance lui permet de proposer une large gamme de solutions.
Travailler en architecture ouverte permet certes de limiter les conflits d’intérêts, en offrant un accès large et diversifié à des produits financiers provenant de différents établissements. Cependant, cette approche ne les élimine pas totalement. Le conseiller doit donc faire preuve d’une transparence totale dans ses préconisations, en mettant systématiquement les intérêts du client au cœur de ses choix.
4. L’indépendance technologique, un enjeu croissant
Elle renvoie à la capacité du cabinet à contrôler et administrer ses propres outils d’analyse, de gestion et de communication, favorisant une maîtrise complète des données liées à l’activité patrimoniale ainsi qu’une plus grande autonomie dans le suivi et la relation client.
L’exemple du vol de données survenu chez Harvest, l’un des principaux éditeurs de solutions pour les conseillers en gestion de patrimoine, en mars 2025, illustre l’importance de bien connaître ses prestataires technologiques.
Dans un environnement où de nombreuses plateformes et logiciels sont développés ou contrôlés par des acteurs financiers, cette indépendance technologique permet que les données clients ne soient pas exploitées à des fins commerciales et que les recommandations ne soient pas influencées par les outils eux-mêmes.
Un cabinet technologiquement indépendant choisit des solutions interopérables, sécurisées et transparentes, lui permettant d’exercer son métier en toute autonomie. Cela favorise aussi une meilleure personnalisation et compréhension du conseil et une analyse plus fine du risque.
En somme, l’indépendance du CGP ne se résume plus à la seule question de la rémunération : elle s’étend désormais à sa structure capitalistique, son écosystème de partenaires et ses choix technologiques.
5. Les questions à poser pour évaluer l’indépendance de votre conseillers financiers
| Question à poser à votre conseiller | Ce que cela révèle | Caractéristiques |
|---|---|---|
| Comment êtes-vous rémunéré(e) ? Honoraires ou commissions ? | Permet d’identifier si le conseiller est indépendant au sens MiFID II. | ✔️ Transparence totale sur la rémunération. ✔️ Alignement des intérêts entre le conseiller et le client. |
| Appartenez-vous à un groupe bancaire, une compagnie d’assurance ou une société de gestion ? | Renseigne sur l’indépendance capitalistique du cabinet. | ✔️ Liberté totale dans le choix des produits. |
| Avec combien de partenaires travaillez-vous (assureurs, sociétés de gestion, plateformes) ? | Permet d’évaluer le degré d’architecture ouverte du cabinet. | ✔️ Accès à une large palette de solutions d’investissement. |
| Utilisez-vous des logiciels ou plateformes développés par des acteurs financiers ? | Indique si le cabinet dispose d’une véritable indépendance technologique. | ✔️ Maîtrise complète des outils et des données. ✔️ Autonomie dans la gestion et le suivi patrimonial. |
🪶 Conclusion
Faites preuve de vigilance si vous recherchez un conseiller en gestion de patrimoine (CGP) ou un conseiller en investissements financiers (CIF) se revendiquant indépendant. Le terme est souvent employé de manière large, alors qu’il recouvre des réalités très différentes selon les pratiques et les modèles économiques des cabinets.
Un véritable conseiller indépendant, au sens de la réglementation européenne MiFID II, est rémunéré exclusivement par des honoraires de conseil, sans percevoir de commissions sur les produits qu’il recommande — ou en les rétrocédant intégralement à son client. Cela limite les conflits d’intérêts et permet une approche centrée sur les objectifs patrimoniaux du client.
Mais l’indépendance ne fait pas tout. Il est important d’évaluer également le cabinet qui vous accompagne : son expérience, ses qualifications et aussi la stabilité de la structure. Prenez le temps de consulter les avis clients, les références et les domaines d’expertise du cabinet (investissement, immobilier, fiscalité, transmission, etc.) pour voir s’il vous convienne.
N’hésitez pas à demander une première rencontre gratuite : c’est l’occasion idéale de tester la qualité du contact, la pédagogie du conseiller, et de vérifier si le rapport humain et professionnel vous convient. Un bon conseiller, c’est avant tout une relation de confiance dans la durée.
Conseil Propice
Chez Conseil Propice, notre rémunération repose uniquement sur les honoraires versés par nos clients. En tant que conseiller indépendant, inscrit en tant que Courtier en Assurance (COA) et Conseiller en Investissements Financiers (CIF), nous appliquons strictement la directive MiFID II : toute rétrocession perçue de la part de tiers est intégralement reversée à nos clients, afin de limiter tout risque de conflit d’intérêts.
Nous bénéficions également d’une indépendance capitalistique et partenariale, et développons nos propres outils d’analyse internes pour vous proposer les solutions et partenaires les plus adaptés à vos objectifs et à votre profil de risque.
Pour prendre rendez-vous avec un conseiller en gestion de patrimoine indépendant, ou pour obtenir un diagnostic personnalisé de votre situation financière, vous pouvez nous contacter directement. Nous vous aiderons à définir une stratégie adaptée à vos objectifs, votre horizon d’investissement et votre profil de risque.